El 18 de junio de 2026, el presidente Luis Abinader promulgó la Ley 30-26, oficialmente llamada Ley de Medidas Pro-crecimiento Económico, Simplificación Fiscal y Mitigación de la Crisis Internacional. Es la reforma fiscal más amplia de los últimos años en República Dominicana: modifica el Código Tributario (Ley 11-92) y toca más de 20 leyes y más de 40 disposiciones tributarias.
Para una PYME, conviene revisar tres cambios de inmediato: la retención especial del 15 % para determinados pagos al exterior, el recargo por mora del 3 % mensual y la amnistía fiscal disponible hasta el 31 de diciembre de 2026. La tasa del 15 % no cubre todos los pagos al exterior. Revisa el concepto antes de aplicarla. Puedes contrastar cada medida en el texto de la Ley 30-26 y en la respuesta oficial de la DGII sobre pagos al exterior.
La Ley 30-26 baja al 15 % la retención de ciertos pagos al exterior, abre una amnistía hasta fin de año y reduce el recargo mensual por mora al 3 %. Los demás pagos al exterior pueden seguir sujetos al 27 %. La fecha y el concepto de cada operación importan.
Cuándo entra en vigor cada cambio
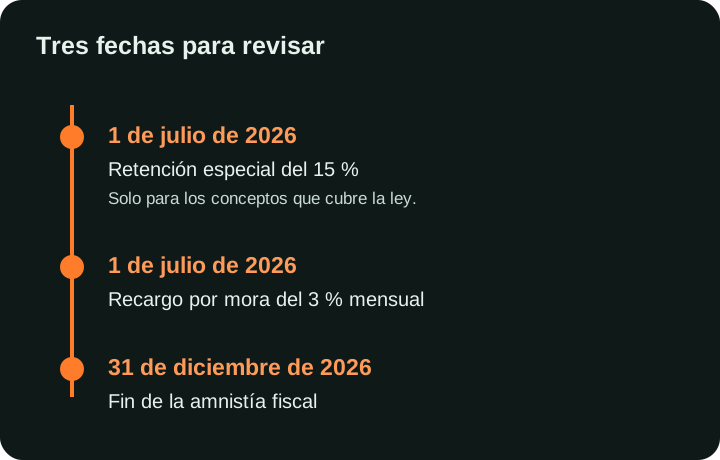
No todo aplica al mismo tiempo. Esta es la línea de tiempo que debes tener presente:
| Cambio | Vigencia |
|---|---|
| Retención 15% en determinados pagos al exterior | Desde 01/07/2026 |
| Recargos de mora del 10% al 3% mensual | Desde 01/07/2026 |
| Amnistía fiscal para deudas pendientes | Hasta 31/12/2026 |
| Régimen Simplificado (RST) con nuevos límites | En vigor |
| Nueva escala de ISR para personas físicas | Desde el período fiscal 2027 |
| Exención de anticipos ISR para microempresas | Desde el período fiscal 2027 |
1. Retención del 15% sobre pagos al exterior (lo más urgente)
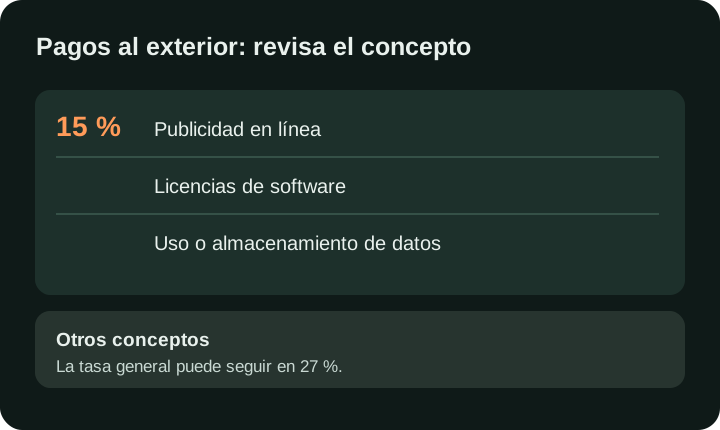
Desde el 1 de julio de 2026, algunos pagos al exterior pasan de la retención general del 27 % al 15 %. La DGII incluye publicidad en línea, regalías o derechos, licencias de software y derecho a uso o almacenamiento de datos. Otros servicios pueden seguir al 27 %. Consulta la aclaración oficial de la DGII antes de clasificar un pago:
| Concepto del pago | Antes | Ahora (desde 01/07/2026) |
|---|---|---|
| Licencias de software (Microsoft 365, Adobe, Google Workspace) | 27% | 15% |
| Publicidad digital (Google Ads, Meta Ads) | 27% | 15% |
| Almacenamiento de datos en la nube (AWS, Azure, Dropbox) | 27% | 15% |
| Regalías y derechos de autor | 27% | 15% |
| Otros servicios generales al exterior | 27% | 27% (sin cambio) |
Aunque el proveedor extranjero te facture el monto completo, tú eres quien debe retener el 15%, pagarlo a la DGII y transferirle al proveedor solo el 85%. No aplica a suscripciones personales (Netflix, Spotify) ni a la compra definitiva de un software; solo a licencias y servicios de uso periódico contratados por tu empresa.
2. Amnistía fiscal: regulariza tus deudas hasta el 31 de diciembre de 2026
Si tu negocio tiene deudas pendientes con la DGII —o declaraciones que dejaste de presentar—, esta es una oportunidad concreta para ponerte al día pagando mucho menos.
- ¿A quién aplica? A contribuyentes con deudas en litigio, morosos confirmados y quienes tengan declaraciones juradas omitidas (ITBIS, ISR u otros impuestos).
- ¿Qué pagas? Depende del caso: en deudas recurridas, el impuesto más hasta un año de intereses indemnizatorios; en deudas firmes o declaraciones omitidas, el impuesto más hasta un año de recargos e intereses. Revisa los requisitos del artículo 8 de la ley.
- ¿Se puede fraccionar? Sí, en las condiciones que establezca la DGII, con un plazo máximo 12 meses para la amnistía. No confundas esta facilidad del artículo 8 con los acuerdos de pago generales del artículo 3.
Aprovecha para revisar si tienes declaraciones de ITBIS o ISR omitidas. Si cumples los requisitos, la amnistía puede reducir los cargos accesorios. El plazo previsto por la ley vence el 31 de diciembre de 2026.
3. Recargos por mora: nuevo 3 % mensual
La ley sustituyó el esquema anterior (10 % el primer mes y 4 % adicional por cada mes siguiente) por un 3 % por cada mes o fracción de mes, con un tope del 100 % del impuesto adeudado. Además, hay descuentos sujetos a condiciones según cuándo regularices:
| Cuándo regularizas | Descuento sobre los recargos |
|---|---|
| Voluntariamente (sin que la DGII te requiera) | 90% |
| Durante una auditoría o fiscalización | 70% |
| Tras una resolución de la DGII | 50% |
| Si desistes de un recurso de apelación | 30% |
La nueva tasa del 3 % aplica a recargos generados desde el 1 de julio de 2026, según la aclaración de la DGII. Los recargos anteriores se calculaban con la tasa previa.
4. Régimen Simplificado (RST) ampliado: más fácil formalizarte
Uno de los ejes de la reforma es impulsar la formalización de las PYMEs. La ley amplió los límites del Régimen Simplificado de Tributación (RST), que permite cumplir con la DGII de forma más sencilla y con menos carga administrativa:
| Tipo de contribuyente | Nuevo límite para acogerse al RST |
|---|---|
| Servicios y producción de bienes con ventas a consumidores finales (por ingresos) | RD$30 millones |
| Comerciantes (por compras) | RD$60 millones |
| Profesionales independientes y productores agropecuarios | RD$15 millones |
Estar bajo un umbral no basta: la modalidad por ingresos de RD$30 millones exige las actividades y ventas a consumidores finales indicadas en la ley; las otras modalidades tienen sus propias condiciones y requieren autorización previa de la DGII. Evalúa con tu contador si cumples los requisitos y si el RST te conviene.
5. Anticipos de ISR: alivio para micro y pequeñas empresas (2027)
Desde el período fiscal 2027, la ley alivia el flujo de caja de los negocios más pequeños:
- Microempresas: quedan exentas del pago de anticipos de ISR.
- Pequeñas empresas: pagarán sus anticipos en 3 cuotas anuales, en lugar del esquema anterior.
- Grandes empresas (ingresos ≥ RD$1,000 millones): pagan una tasa de ISR transitoria del 30% durante 2026, 2027 y 2028, y vuelven al 27% en 2029.
6. ISR de personas físicas: nuevo mínimo exento desde 2027
Si tienes empleados en nómina, este cambio te toca —pero a partir del período fiscal 2027. En 2026 sigue vigente la escala actual. Lo esencial:
| Concepto | Hasta 2026 | Desde 2027 |
|---|---|---|
| Mínimo exento mensual | RD$34,685 | RD$40,000 |
| Mínimo exento anual | ~RD$416,220 | RD$480,000 |
| Ajuste por inflación | No automático | Sí, anual |
En la práctica, más trabajadores de ingresos bajos quedarán exentos de ISR. La Ley 30-26 ya fija los tramos para 2027 en su artículo 10; conviene actualizar tu sistema de nómina cuando entre en vigor y revisar las instrucciones operativas de la DGII.
7. Otros cambios que conviene conocer
- Ganancias de capital en inmuebles: tasa del 10 % para personas físicas, con exenciones y condiciones específicas, entre ellas para vivienda habitual.
- Tarifa de salida del país: sube de US$20 a US$30 por pasajero.
- Cigarrillos electrónicos y vapeo: nuevo impuesto selectivo del 55%.
- Coordinación institucional: la implementación involucra a la DGII, Aduanas (DGA), Banco Central, la Tesorería de la Seguridad Social y Hacienda.
Qué debe hacer tu PYME ahora — checklist
Traducido a acciones concretas para las próximas semanas:
- Ajusta ya la retención al 15% en todos tus pagos al exterior por software, publicidad digital y nube. Revisa tus suscripciones actuales (Google Ads, Meta, Microsoft, AWS…).
- Revisa si tienes deudas o declaraciones omitidas y evalúa la amnistía antes del 31 de diciembre. Es la ventana más barata para ponerte al día.
- Si estás atrasado en algún pago, regulariza voluntariamente: el descuento sobre recargos llega al 90%.
- Evalúa el RST con tu contador según tu actividad, tipo de ventas y modalidad aplicable; el umbral de RD$30 millones por sí solo no da acceso.
- Prepara tu nómina para 2027 con el nuevo mínimo exento de RD$40,000.
Este artículo es informativo y resume la Ley 30-26 en lenguaje sencillo; no sustituye la asesoría de un profesional. Algunos detalles (como la tabla completa del ISR 2027) serán precisados por la DGII mediante reglamentos y avisos. Verifica siempre con tu contador o asesor fiscal y con las publicaciones oficiales de la DGII antes de tomar decisiones.
Cómo MisCuentas te ayuda a cumplir con la Ley 30-26
Mantener el orden fiscal con cada cambio de ley es justo lo que hace MisCuentas, el software contable pensado para la realidad dominicana:
- Retenciones al día: registra y controla las retenciones de tus pagos al exterior con la nueva tasa del 15%.
- 606 y 607 automáticos: genera los reportes DGII directamente desde tus facturas y compras.
- ITBIS e ISR bajo control: lleva tu contabilidad ordenada para reaccionar rápido a cualquier requerimiento o amnistía.
- Facturación con NCF y e-CF: cumple con la DGII sin complicarte.
Lleva tu contabilidad al día con la nueva ley
MisCuentas te ayuda a mantener tus impuestos, retenciones y reportes DGII en orden — sin ser experto en contabilidad.
Prueba MisCuentas Gratis →Sin tarjeta de crédito · Configúralo en minutos
Preguntas frecuentes sobre la Ley 30-26
Autor: equipo editorial de MisCuentas. Revisado el 1 de octubre de 2026 contra el texto de la Ley 30-26 y las respuestas oficiales de la DGII citadas arriba.
¿La Ley 30-26 sube el ITBIS?
No. La reforma no modifica el ITBIS ni crea nuevos impuestos generales al consumo. Los ingresos adicionales que busca el Estado vienen de ajustes selectivos (retenciones, ganancias de capital en inmuebles, vapeo, tarifa de salida) y de cargas temporales sobre las grandes empresas.
Pago Google Ads y Microsoft 365 desde mi empresa, ¿tengo que retener?
La DGII incluye la publicidad en línea y las licencias de software entre los conceptos con retención del 15 % desde el 1 de julio de 2026. Revisa la naturaleza exacta del pago y su soporte antes de aplicarla.
Tengo una deuda vieja con la DGII, ¿me conviene la amnistía?
Depende del estado de la deuda. El artículo 8 distingue deudas recurridas, deudas firmes y declaraciones omitidas; los cargos que se pagan no son idénticos en los tres casos. La DGII puede permitir el pago fraccionado por un máximo de 12 meses. Consulta con tu asesor si cumples los requisitos antes del 31 de diciembre de 2026.
Soy microempresa, ¿desde cuándo dejo de pagar anticipos de ISR?
Desde el período fiscal 2027. En 2026 se mantienen las reglas actuales. Las pequeñas empresas también se benefician: podrán pagar sus anticipos en 3 cuotas anuales.
¿Dónde puedo leer la ley completa?
El texto oficial está disponible en el portal de la Presidencia y en las publicaciones de la DGII y el Ministerio de Hacienda. Para la aplicación práctica en tu negocio, apóyate siempre en un contador o asesor fiscal.